Pajak Internasional: Pengaruhnya Ke Investasi Perusahaan Global
Pajak Internasional menjadi salah satu faktor penting yang dipertimbangkan perusahaan ketika mengembangkan bisnis ke berbagai negara. Perbedaan tarif pajak, aturan perpajakan, serta kebijakan pemerintah dapat memengaruhi keputusan perusahaan dalam menentukan lokasi investasi. Bagi perusahaan multinasional, memahami sistem perpajakan setiap negara merupakan bagian dari strategi untuk menjaga keuntungan sekaligus memastikan kegiatan usaha berjalan sesuai ketentuan hukum.
Dalam perdagangan global, perusahaan sering memiliki kantor pusat, anak perusahaan, pabrik, dan jaringan distribusi di beberapa wilayah. Setiap kegiatan tersebut dapat menimbulkan kewajiban perpajakan yang berbeda. Kondisi ini membuat pengelolaan pajak lintas negara membutuhkan perencanaan yang cermat agar perusahaan tidak menghadapi beban administrasi berlebihan maupun persoalan hukum.
Selain memengaruhi keuntungan, kebijakan pajak juga dapat menentukan daya tarik suatu negara bagi investor asing. Pemerintah biasanya menggunakan insentif perpajakan untuk mendorong pembangunan industri, menciptakan lapangan kerja, dan meningkatkan aktivitas ekonomi. Namun, persaingan memberikan fasilitas pajak juga perlu mempertimbangkan penerimaan negara serta keadilan dalam sistem perpajakan.
Pengaruh Perbedaan Pajak Terhadap Keputusan Investasi Internasional
Perbedaan Pajak Internasional dapat memengaruhi perhitungan biaya operasional dan potensi keuntungan perusahaan. Ketika memilih lokasi pembangunan pabrik atau kantor cabang, investor biasanya mempertimbangkan pajak penghasilan badan, pajak pertambahan nilai, bea masuk, serta ketentuan perpajakan lainnya. Negara dengan kebijakan yang jelas dan stabil dapat memberikan kepastian bagi perusahaan dalam menyusun rencana bisnis jangka panjang.
Selain tarif pajak, pemerintah juga dapat menawarkan berbagai insentif untuk menarik investasi. Bentuknya meliputi pengurangan pajak, pembebasan bea masuk untuk peralatan tertentu, fasilitas kawasan industri, hingga dukungan bagi kegiatan penelitian dan pengembangan. Kebijakan tersebut dapat mengurangi biaya awal perusahaan ketika memasuki pasar baru.
Namun, keputusan investasi tidak hanya di tentukan oleh besarnya fasilitas perpajakan. Ketersediaan tenaga kerja, infrastruktur, akses pasar, stabilitas politik, dan kepastian hukum tetap menjadi pertimbangan penting. Investor juga perlu menghitung risiko perubahan aturan yang dapat memengaruhi proyeksi keuntungan setelah perusahaan mulai beroperasi.
Persoalan lainnya adalah pajak berganda, yaitu kondisi ketika penghasilan yang sama berpotensi di kenai pajak di lebih dari satu negara. Untuk mengurangi persoalan tersebut, sejumlah negara memiliki perjanjian penghindaran pajak berganda atau tax treaty. Perjanjian ini mengatur pembagian hak pemajakan dan mekanisme tertentu agar kegiatan investasi lintas negara tidak menghadapi beban perpajakan yang tidak semestinya.
Organisasi Kerja Sama dan Pembangunan Ekonomi (OECD) mengembangkan kerja sama internasional melalui kerangka Base Erosion and Profit Shifting (BEPS). Upaya ini bertujuan mengurangi praktik pengalihan keuntungan secara artifisial ke wilayah dengan pajak rendah serta memperkuat transparansi perpajakan perusahaan multinasional.
Regulasi Pajak Global Dan Strategi Perusahaan Multinasional
Perkembangan ekonomi digital membuat pengaturan pajak internasional semakin kompleks. Perusahaan dapat memperoleh pendapatan dari konsumen di berbagai negara tanpa selalu memiliki kantor atau fasilitas fisik di wilayah tersebut. Situasi ini mendorong pemerintah untuk memperbarui aturan agar kegiatan ekonomi lintas batas dapat dikenai pajak secara lebih tepat.
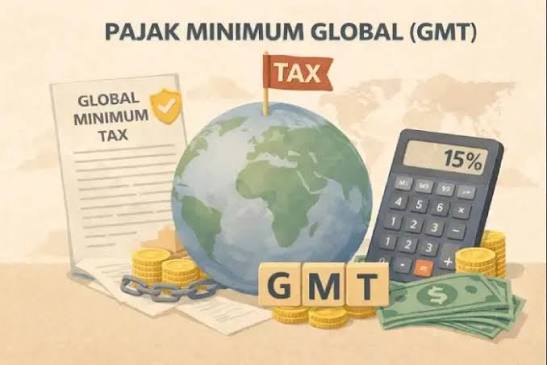
Salah satu kebijakan penting adalah pajak minimum global yang di kembangkan melalui kerangka OECD/G20 Pillar Two. Aturan tersebut menetapkan tarif pajak efektif minimum sebesar 15 persen bagi kelompok perusahaan multinasional yang memenuhi kriteria, termasuk perusahaan dengan pendapatan konsolidasi tahunan sedikitnya 750 juta euro. Apabila tarif pajak efektif di suatu yurisdiksi berada di bawah batas tersebut, dapat timbul kewajiban pajak tambahan sesuai ketentuan yang berlaku.
Di Indonesia, penerapan pajak minimum global di atur melalui Peraturan Menteri Keuangan Nomor 136 Tahun 2024 yang mulai berlaku pada 1 Januari 2025. Direktorat Jenderal Pajak juga menerbitkan PER-6/PJ/2026 untuk mengatur tata cara pelaksanaan hak dan pemenuhan kewajiban terkait kebijakan tersebut. Ketentuan ini menjadi perhatian bagi kelompok perusahaan multinasional yang menjalankan kegiatan usaha di Indonesia Pajak Internasional.